


Guvernul României mizează pe o stategie energetică tot mai contradictorie. Pe de o parte pregătește exploatarea de gaze din Marea Neagră pentru a-și crește consumul și a stimula industria. Pe de altă parte, trebuie să îndeplinească ținte relativ ambițioase în ceea ce privește energia regenerabilă, decarbonizarea și reducerea consumului de energie.
Cele două direcții opuse de politică energetică vor avea consecințe negative aspra economiei și mediului. Creșterea exacerbată a consumului de gaz poate conduce la costuri mai mari pentru consumatori și mai multe emisii de gaze cu efect de seră, în timp ce subminează promisiunile guverului de asigurare a securității regionale. Între timp, infrastructura de gaze costisitoare, construită în prezent în România cu fonduri publice, va deveni probabil un „activ nerecuperabil” într-o piață energetică dominată de surse regenerabile.
Gazul fosil - veriga slabă în tranziția energetică
Motivul principal pentru care autoritățile promovează un consum mai mare de gaze fosile este închiderea treptată a centralelor pe cărbune Până în 2030 se așteaptă o creștere a capacității centralelor pe gaz în ciclu combinat (CCGT) cu 3,5 GW noi (1770 MW Mintia, 850 MW Ișalnița, 475 MW Turceni, 430 MW Iernut). Deși încă nu s-au pus în funcțiune capacități noi, unele dintre acestea sunt în stadii avansate de construcție și se așteaptă să fie utilizate deja din 2027.
În 2020 România avea o putere instalată de aproape 4 GW pe bază de cărbune. Înlocuirea este deci aproape 1 la 1, deși teoretic noile centrale pe gaze sunt mai eficiente și ar putea produce aceeași cantitate de electricitate cu o capacitate instalată aproape la jumătate. În strategia energetică regenerabilele nu sunt privite ca fiind capabile să înlocuiască energia produsă din cărbune, însă în realitate lucrurile arată diferit.
Sursele regenerabile și-au reluat creșterea în România după o stagnare de aproape 10 ani (2014-2022, din cauza anulării schemei de certificate verzi). Ritmul este însă unul lent. Ultimele date disponibile arată că în 2023 ponderea energiei regenerabile a ajuns la 25,8% din consumul final, cu doar 5,3% mai mult decât în 2020. Dar România țintește la 38,5% în 2030, până la 10 GW noi, sub ținta de de 41% recomandată de Comisia Europeană. În 2024 și 2025 s-au instalat mai multe capacități noi, în special parcuri fotovoltaice, deci ponderea va mai crește în anii viitori. Totuși suntem destul de departe de țelul stabilit pentru 2030, iar viteza trebuie crescută.
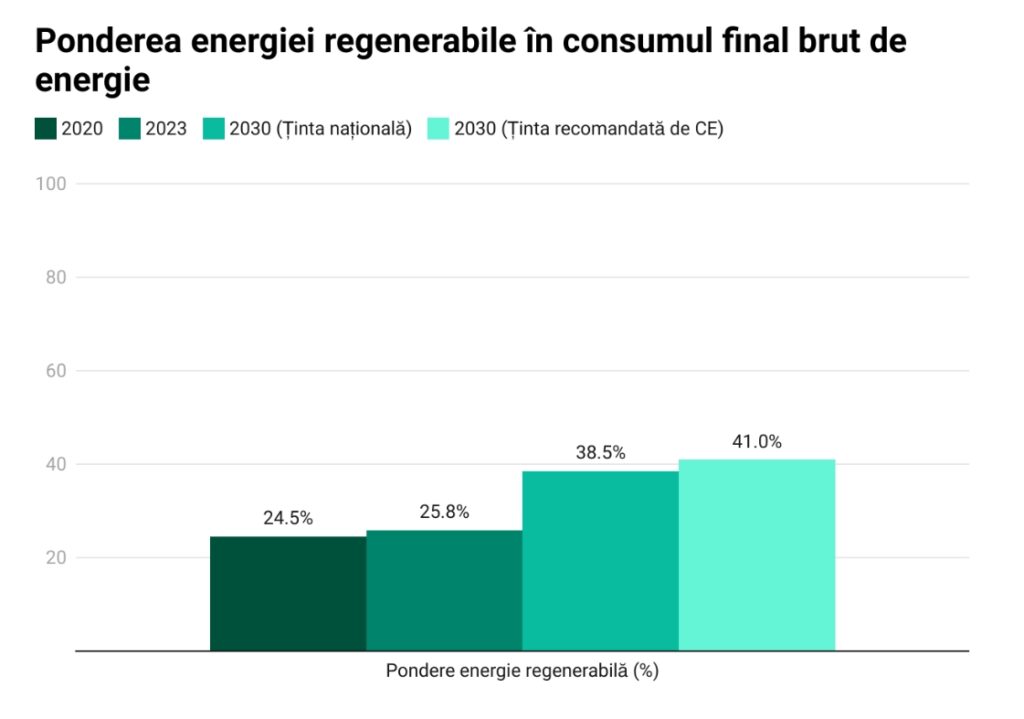
Conform Planului Național Integrat în Domeniul Energiei și Schimbărilor Climatice (PNIESC), pe electricitate ținta României privind consumul final de energie regenerabilă este de 57,8%, de la 47,4% în 2023. Însă crește și ponderea gazului – de la 20% la 24% în 2030.
Tendințele curente ne arată totuși că energia regenerabilă deja înlocuiește cărbunele fără surse suplimentare de gaz. Din 2021 când a fost promovată legea decarbonizării, consumul de energie din cărbune a scăzut cu 4 puncte procentuale (pp.) iar producția de electricitate din solar și eolian a crescut cu 4.4 pp.. Producția din gaz a rămas relativ stabilă (cu variații minore de 1-2 pp.) și nicio schimbare în capacitatea instalată, iar hidroenergia a variat în funcție de disponibilitatea resurselor de apă.
Graficul de mai jos arată că regenerabilele au înlocuit cărbunele fără capacități suplimentare pe gaz fosil, iar această înlocuire poate fi accelerată dacă România va investi mai mult în rețele și stocare.
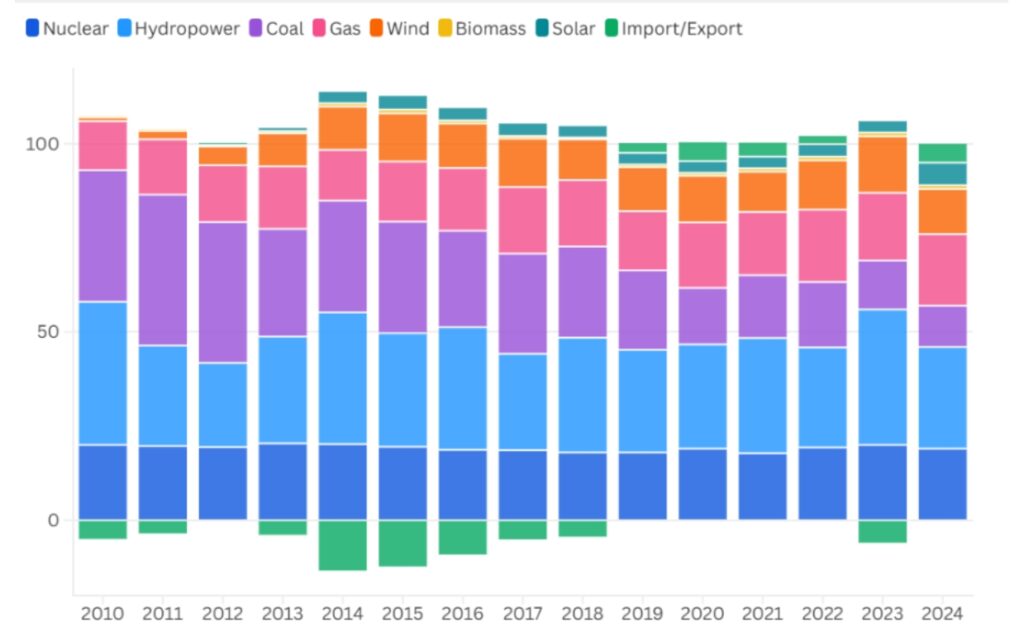
Consumul de electricitate în România în funcție de sursă, 2010-2024 (sursă date: Transelectrica).
Totodată, PNIESC-ul ne indică și o scădere a consumului primar de energie (toate sursele de energie utilizate în forma lor brută), cu 12% față de 2020. Însă proiecțiile arată o creștere a producției de electricitate cu 60%, de la 55 la 80 TWh/an. Pe de altă parte, în planul de dezvoltare a rețelei, Transelectrica a luat în calcul o creștere la doar 60 TWh în 2030. Chiar dacă electricitatea va înlocui o parte din consumul de combustibili fosili, acesta nu e preconizat să scadă drastic în 2030.
Dacă toate proiectele de centrale bazate pe gaz vor fi construite iar obiectivele de creștere a consumului din energie regenerabilă sunt atinse, România se va confrunta cu supraproducție față de cererea domestică. Teoretic, centrale CCGT pe gaz de 3,5 GW cu un factor de capacitate de 64% pot produce 19,6 TWh într-un an, cu aproape 50% mai mult decât estimarea PNIESC de 13,5 TWh pentru toată capaciatea de gaz instalată. În aceste condiții, dacă România își atinge ținta de regenerabile, centralele pe gaze riscă să producă mai puțin decât au posibilitatea și să intre în pierdere, pentru că sursele curate au prioritate în piață, iar energia regenerabilă va fi abundentă. În acest caz, cel mai probabil noile centrale vor exporta electricitatea produsă aici, sau vor avea nevoie de ajutoare de stat pentru a funcționa.
România a investit peste 800 de milioane de euro din Fondul pentru Modernizare în infrastructura de gaze care riscă să devină neprofitabilă, dar vrea și mai mult. Deci vom crește emisiile la nivel național și utilizăm fonduri publice pentru a susține decarbonizarea altor țări.
Consum intern sau export?
În prezent România consumă în jur de 10 miliarde de metri cubi de gaze fosile pe an. O estimare a Transgaz, arată o dublare a consumului începând cu anul 2027, într-un scenariu optimist în care toate proiectele sunt realizate și funcționează la capacitate. Pe lângă electricitate, în România se extinde utilizarea gazului și în încălzire prin noi centrale termice și rețeaua de distribuție a gazelor, în care se investesc miliarde de euro din fonduri europene și naționale. În plus, industria este încurajată de către Guvern să consume gazul din Marea Neagră.
Din perimetrul Neptun Deep este estimată o producție de 8 miliarde de metri cubi pe an. Deci pare că acest gaz nu va fi suficient nici pentru a acoperi cererea internă. În aceste condiții, România va fi nevoită să importe suplimentar. În același timp decidenții României promit asigurarea securității energetice regionale cu acest gaz, iar Comisia Europeană îl vede ca înlocuind o parte din gazul Rusesc. OMV Petrom a semnat deja 2 contracte de vânzare în Germania și Republica Moldova.
Este evident că România nu își poate crește consumul de gaz și asigura resurse de gaz pentru țările din regiune. Așadar apare întrebări cruciale despre cum va onora Guvernul promisiunile atât la nivel național cât și cele făcute la nivel european și dacă vom ajunge de fapt mai dependenți de importurile de gaz.
Tranziție scumpă și ineficientă în favoarea industriei
Pe lângă dilema „independenței energetice”, acest nou consum de gaz va îngreuna decarbonizarea sectorului energetic și o va face mai costisitoare pe termen mediu și lung.
În primul rând, un consum de gaz suplimentar înseamnă mai multe emisii de gaze cu efect de seră și mai multe certificate de carbon de plătit. În 2029 se preconizează că va intra în vigoare și taxarea emisiilor în clădiri și transport, care va pune o presiune suplimentară pe gospodăriile care folosesc gazul pentru încălzire. La un factor de emisie de 1,9 kg/ mc de gaz, putem estima emisii suplimentare de 19 milioane de tone de CO2 în contextul dublării consumului, de două ori mai mult decât produceau centralele pe cărbune în 2020.
Apoi, gazul crește prețurile la electricitate deoarece determină prețul marginal in piețele spot. Scopul ar trebui să fie deci reducerea generării de curent din gaz fosil și decuplarea prețului electricității de prețul gazului, decât extinderea infrastructurii de gaze.
Din 2035 se estimează că hidrogenul va fi utilizat în noile centrale pe gaz și rețeaua de transport, după epuizarea resurselor naționale de gaz. Însă piața hidrogenului regenerabil va fi abia la început. Conform Strategiei Hidrogenului se estimează un preț de 3,58 euro/kg în 2030 (o estimare optimistă având în vedere că în 2025 nu se produce niciun gram de hidrogen verde). Un kg de H2 este echivalentul energic a 3 mc de gaze naturale, care se traduce în 1,9 euro fără TVA (am ales comparația cu prețul pentru consumatori din piața bulgară pentru că acolo prețul nu mai este plafonat), aproape la jumătate față prețul estimat al hidrogenului regenerabil.
Pe lângă prețul pentru combustibil, trebuie să ne uităm și la costurile tranziției. Pentru a produce hidrogen verde este nevoie să fie instalate capacități suplimentare de energie regenerabilă, infrastructură de transport și stocare speciale, pe lângă investițiile actuale în centralele pe gaze care îl vor consuma. Procesul acesta este unul foarte ineficient energetic, și se estimează că doar 1/3 din energia regenerabilă investită va fi de fapt consumată în final în centralele pe gaz.
Deci pe lângă pierderile masive în acest sistem, sunt necesare investiții suplimentare față de tranziția către un sistem regenerabil bazat pe electrificare, care trebuie oricum dezvoltat. Mai multe fonduri publice, a căror valoare nu poate fi estimată acum, vor fi irosite pentru a construi infrastructura pentru hidrogen și moderniza centralele pe gaz abia construite. Practic cetățenii vor ajunge din nou să subvenționeze industria de combustibili fosili pentru a rămâne profitabilă.
Este nevoie de un nou model energetic
Din perspectiva societății în ansamblu o tranziție energetică bazată de gaze fosile este una pierzătoare din start. Costurile ridicate cu investițiile și operarea, mai ales în scenariul tranziției către hidrogen fac ca centralele pe gaz să riște pierderi și nerecuperarea investiției, având nevoie eventual de ajutoare publice. Totodată, riscul este ca operatorii să continue să funcționeze pe gaz, punând în pericol obiectivele de reducere a emisiilor de gaze cu efect de seră.
România investește prea mult în centrale pe gaze fosile, raportat la estimările de consum și la ținta pe energie regenerabilă care trebuie îndeplinită. Este posibil ca întreaga producție să nu poată intra în piață, cu o rentabilitate a investiției scăzută și neprofitabilă pentru întreaga societate. În același timp, România va creșterea consumul intern de gaz fosil, odată cu exploatarea zăcământului din Marea Neagra, fapt care va periclita promisiunile de susținere a siguranței energetice la nivel regional.
România are nevoie de o strategie energetică ambițioasă, concentrată pe accelerarea proiectelor regenerabile, electrificare, stocare și reducerea consumului. Este o cale mai ieftină și mai rapidă, care generează mai puține emisii decât investiții paralele în gaz și hidrogen.
Cover photo credit: Yerevan Malerva from Pexels via Canva